


e-Invois Malaysia: Panduan Lengkap LHDN MyInvois
e-Invois Malaysia: siapa wajib mematuhi, fasa LHDN, pengecualian RM3 juta, penghantaran MyInvois, TIN pembeli, invois disatukan, penalti dan senarai semak.
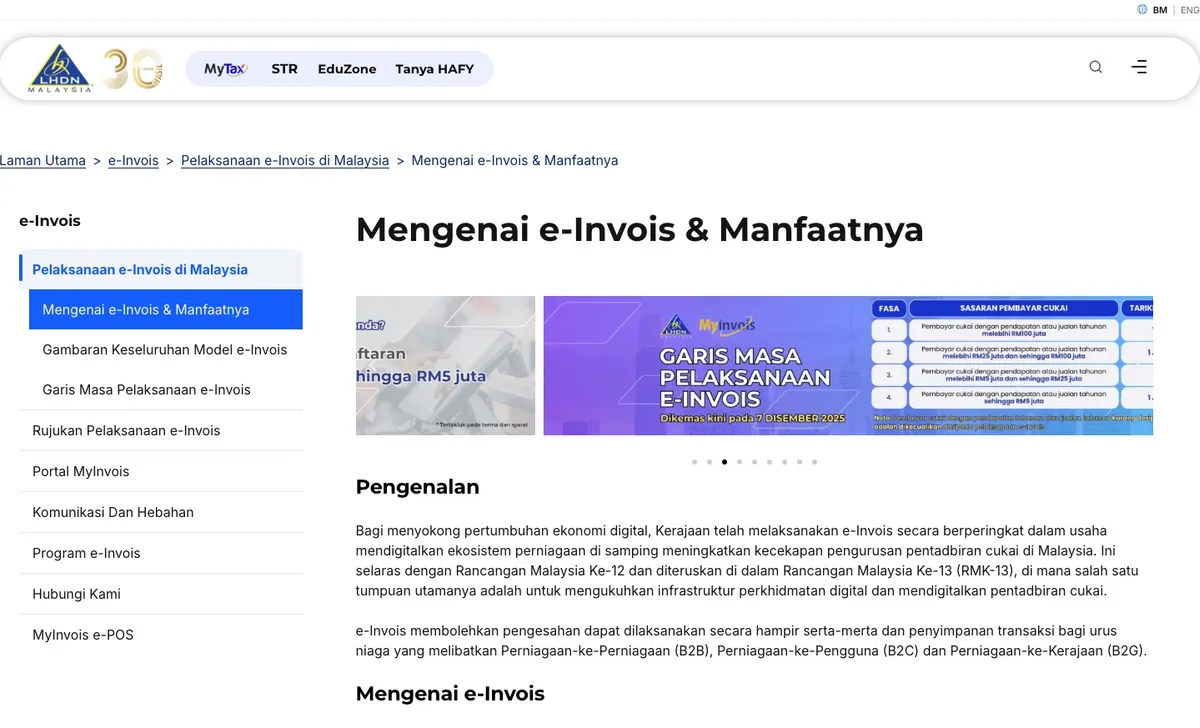
e-Invois di Malaysia bermaksud setiap invois dihantar kepada LHDN (Lembaga Hasil Dalam Negeri, juga dikenali sebagai HASiL atau IRBM) untuk disahkan sebelum ia diiktiraf sebagai dokumen cukai yang sah. Perniagaan dengan perolehan atau hasil tahunan RM3 juta ke atas wajib mengeluarkan e-Invois melalui sistem MyInvois LHDN. Perniagaan di bawah RM3 juta dikecualikan. Perniagaan Fasa 4, dengan perolehan antara RM3 juta hingga RM5 juta, berada dalam tempoh kelonggaran sehingga 31 Disember 2027, dan penguatkuasaan penuh bermula pada 1 Januari 2028.
Panduan ini memberikan gambaran menyeluruh di satu tempat. Setiap bahagian dipautkan kepada panduan terperinci apabila anda memerlukan butiran lanjut.
Apakah e-Invois di Malaysia?
e-Invois ialah rekod digital bagi sesuatu jualan yang disemak dan disahkan oleh LHDN hampir dalam masa nyata. Ia menggantikan invois, resit dan bil kertas atau PDF sebagai bukti pendapatan bagi penjual dan bukti perbelanjaan bagi pembeli.
Alirannya sama bagi setiap perniagaan:
- Anda menjana e-Invois di Portal MyInvois, atau dalam perisian kedai, perakaunan atau ERP anda.
- Anda menghantarnya ke MyInvois. LHDN menyemak format dan butirannya, contohnya sama ada TIN yang diberikan sah.
- LHDN mengesahkannya dan memberikan pengecam unik (UUID). e-Invois yang telah disahkan mempunyai kod QR yang memaut ke rekod pengesahan.
- Anda berkongsinya dengan pembeli, sama ada sebagai fail muat turun atau pautan pengesahan.
- Pembeli mempunyai 72 jam untuk memohon penolakan, dan anda mempunyai 72 jam untuk membatalkannya. Selepas itu, anda hanya boleh membuat perubahan dengan mengeluarkan nota.
e-Invois bukan sekadar invois jualan. LHDN mengiktiraf empat jenis dokumen: invois, nota kredit, nota debit dan nota bayaran balik. Setiap satu mempunyai versi bil kendiri (self-billed), yang dikeluarkan oleh pembeli dan bukan penjual dalam kes tertentu, seperti pembelian daripada pembekal asing atau daripada individu yang tidak menjalankan perniagaan.
Siapa wajib mengeluarkan e-Invois, dan bila?
LHDN melaksanakan e-Invois dalam empat fasa, berdasarkan perolehan atau hasil tahunan. Setiap fasa mempunyai tempoh kelonggaran selepas tarikh mula, iaitu tempoh LHDN memberikan lebih fleksibiliti sementara perniagaan menyesuaikan diri.
| Fasa | Perolehan atau hasil tahunan | Wajib mulai | Tempoh kelonggaran tamat |
|---|---|---|---|
| 1 | Melebihi RM100 juta | 1 Ogos 2024 | 31 Januari 2025 |
| 2 | RM25 juta hingga RM100 juta | 1 Januari 2025 | 30 Jun 2025 |
| 3 | RM5 juta hingga RM25 juta | 1 Julai 2025 | 31 Disember 2025 |
| 4 | RM3 juta hingga RM5 juta | 1 Januari 2026 | 31 Disember 2027 |
| Dikecualikan | Di bawah RM3 juta | Tidak diwajibkan | Tidak berkenaan |
LHDN menaikkan ambang pengecualian daripada RM1 juta kepada RM3 juta, berkuat kuasa 1 September 2026, dalam versi 4.8 Garis Panduan e-Invois. Tiga syarat menentukan sama ada pengecualian ini terpakai kepada anda:
- Hasil kumpulan diambil kira. Pengecualian tidak terpakai jika perniagaan anda mempunyai pemegang saham bukan individu, syarikat induk, syarikat berkaitan atau rakan usaha sama dengan perolehan RM3 juta ke atas.
- Sekali masuk, anda kekal. Jika anda sudah diwajibkan mengeluarkan e-Invois, penurunan perolehan kemudiannya tidak mengecualikan anda.
- Perniagaan baharu dan yang sedang berkembang mempunyai tarikh mula tersendiri. Garis panduan menetapkannya, jadi semak tarikh anda sebelum merancang.
Perniagaan yang dikecualikan masih boleh memilih untuk mengeluarkan e-Invois. Sesetengahnya berbuat demikian kerana pelanggan B2B mereka memintanya. Belanjawan 2027 tidak mengubah fasa atau ambang ini.
Panduan kami tentang fasa e-Invois, pengecualian dan tarikh akhir bagi 2027 menghuraikan setiap syarat dan pelan suku demi suku bagi perniagaan Fasa 4.
Apakah yang perlu ada dalam e-Invois?
Garis panduan LHDN menyenaraikan 55 medan data dalam lapan kumpulan: alamat, butiran perniagaan, nombor telefon, butiran invois, pihak terlibat, butiran pihak, maklumat pembayaran, serta produk atau perkhidmatan. Sesetengah medan adalah pilihan, dan sesetengahnya hanya terpakai dalam kes tertentu, seperti mata wang asing atau pengecualian cukai.
Medan yang paling penting dalam urusan harian:
| Kumpulan | Medan utama |
|---|---|
| Pembekal (anda) | Nama, TIN, nombor pendaftaran perniagaan (BRN), nombor SST, kod MSIC, aktiviti perniagaan |
| Pembeli | Nama, TIN, BRN atau nombor pengenalan, nombor SST, alamat, nombor telefon |
| Butiran invois | Jenis dokumen, nombor invois, tarikh dan masa, mata wang, rujukan e-Invois asal (nota) |
| Produk | Kod klasifikasi, keterangan, kuantiti, harga seunit, jenis dan kadar cukai, diskaun |
| Jumlah | Subjumlah, jumlah tidak termasuk cukai, amaun cukai, jumlah termasuk cukai, jumlah perlu dibayar |
Dua medan paling kerap menimbulkan masalah:
- TIN pembeli. Ia mesti sepadan dengan rekod LHDN dan dipasangkan dengan nombor pengenalan yang betul. Lihat bahagian TIN di bawah.
- Kod klasifikasi. Setiap baris memerlukan salah satu kod LHDN, yang menerangkan jenis jualan. Contohnya, 004 ialah kod bagi e-Invois disatukan.
Bagaimana menghantar e-Invois kepada LHDN?
Terdapat dua laluan ke MyInvois, dan tiga cara praktikal untuk menggunakannya:
| Kaedah | Laluan | Paling sesuai untuk | Pertimbangan |
|---|---|---|---|
| Portal MyInvois | Portal | Beberapa e-Invois sebulan | Percuma, tetapi setiap e-Invois perlu ditaip secara manual |
| Aplikasi kedai atau plugin | API | Kedai dalam talian | Mengeluarkan e-Invois daripada pesanan secara automatik |
| Perisian perakaunan atau ERP | API | Perniagaan yang sudah mengeluarkan invois daripadanya | Bergantung pada sama ada perisian anda menyokong MyInvois |
Portal MyInvois ialah alat web percuma LHDN. Anda mengaksesnya melalui log masuk MyTax anda, tanpa pendaftaran berasingan. Ia juga menerima muat naik berkelompok daripada templat Excel, yang memudahkan e-Invois disatukan bulanan. Panduan Portal MyInvois kami menerangkan cara log masuk, memberikan akses kepada akauntan anda, dan mengeluarkan e-Invois pertama anda.
API MyInvois ialah cara perisian menghantar bagi pihak anda. Setiap aplikasi membuat pengesahan dengan ERP Client ID dan Client Secret yang anda jana di portal dengan mendaftarkan sistem ERP. Dua peraturan mengelakkan kebanyakan gangguan: Staging dan Live memerlukan kelayakan berasingan, dan penghantaran terhenti sebaik sahaja Client Secret tamat tempoh. Panduan Client ID dan Client Secret MyInvois kami menerangkan setiap langkah.
MyInvois mengehadkan setiap penghantaran API kepada 100 e-Invois dan 5MB, dan setiap e-Invois kepada 300KB. Uji dalam sandbox (preprod-mytax.hasil.gov.my) sebelum anda mula beroperasi di mytax.hasil.gov.my. Apa-apa yang dibuat dalam sandbox tidak diambil kira.
TIN apakah yang digunakan untuk pembeli?
Nombor Pengenalan Cukai (TIN) pembeli ialah medan wajib, dan MyInvois menyemaknya dengan rekod LHDN. Pembeli perniagaan memberikan TIN mereka sendiri. Pembeli individu boleh memberikan TIN, nombor pengenalan, atau kedua-duanya.
Apabila pembeli tidak mempunyai TIN untuk diberikan, LHDN menyediakan TIN umum:
| TIN umum | Gunakan untuk |
|---|---|
| EI00000000010 | Individu warganegara Malaysia yang hanya memberikan nombor pengenalan, dan pembeli dalam e-Invois disatukan |
| EI00000000020 | Individu warga asing yang hanya memberikan nombor pasport, dan pembeli asing tanpa TIN bagi jualan eksport |
| EI00000000030 | Pembekal asing tanpa TIN, dalam e-Invois bil kendiri |
| EI00000000040 | Badan kerajaan dan institusi yang dikecualikan tanpa TIN |
Tiada satu pun daripadanya meliputi pembeli perniagaan Malaysia. Kesilapan format juga biasa berlaku: TIN individu bermula dengan IG, dan TIN syarikat bermula dengan C dan berakhir dengan 0. Panduan kami tentang cara menyemak nombor TIN di Malaysia menerangkan format, carian TIN MyTax, dan TIN umum yang sesuai bagi setiap situasi.
Apakah e-Invois disatukan?
e-Invois disatukan (consolidated e-invoice) melaporkan jualan sebulan dalam satu penghantaran, bagi setiap transaksi di mana pembeli tidak meminta e-Invois individu. Pembeli tersebut menerima resit biasa, seperti sebelum ini. e-Invois disatukan menamakan “General Public” sebagai pembeli, dengan TIN EI00000000010.
Tiga peraturan yang perlu diketahui:
- Tarikh akhir. Hantar dalam tempoh 7 hari selepas bulan berakhir, iaitu antara 1 hingga 7 haribulan pada bulan berikutnya.
- Tiada pengiraan berganda. Jangan masukkan jualan yang sudah mempunyai e-Invois individu yang disahkan.
- Sesetengah jualan tidak boleh disatukan. Ini termasuk sebarang transaksi tunggal melebihi RM10,000 (mulai 1 Januari 2026), jualan kenderaan bermotor, tiket penerbangan, kerja pembinaan oleh kontraktor di bawah kontrak pembinaan, dan bayaran kepada ejen, peniaga dan pengedar.
Dalam tempoh kelonggaran, LHDN membenarkan perniagaan dengan perolehan sehingga RM5 juta menyatukan transaksi yang biasanya memerlukan e-Invois individu. Tarikh akhir bulanan masih terpakai.
Panduan kami tentang e-Invois disatukan mengandungi senarai pengecualian penuh, medan yang perlu diisi, dan contoh lengkap.
Bilakah anda mengeluarkan nota kredit, debit atau bayaran balik?
e-Invois yang telah disahkan tidak boleh disunting. Dalam tempoh 72 jam selepas pengesahan, anda boleh membatalkannya dan mengeluarkan yang baharu. Selepas 72 jam, anda membuat pelarasan dengan nota yang merujuk e-Invois asal:
| Apa yang berlaku | Nota yang perlu dikeluarkan |
|---|---|
| Pelanggan memulangkan barang dan menerima bayaran balik | Nota bayaran balik |
| Anda memberikan diskaun selepas e-Invois disahkan | Nota kredit |
| Anda tersilap caj kurang dan pelanggan membayar perbezaannya | Nota debit |
Nota hanya boleh dikeluarkan terhadap e-Invois yang telah disahkan oleh LHDN. Panduan kami tentang nota kredit, debit dan bayaran balik menerangkan setiap kes, termasuk bayaran balik bagi pesanan dalam e-Invois disatukan.
Mengapa LHDN menolak e-Invois?
Kebanyakan penolakan berpunca daripada beberapa sebab:
- TIN pembeli yang tidak sah, selalunya akibat salah taip atau awalan lama SG atau OG.
- TIN dan nombor pengenalan yang tidak sepadan sebagai pasangan.
- Nombor invois berulang yang sudah wujud dalam akaun LHDN anda.
- TIN dan BRN anda sendiri tidak sepadan dengan profil pembayar cukai MyInvois anda.
- Client Secret yang tamat tempoh atau dijana semula, yang menghentikan semua penghantaran serta-merta.
LHDN memulangkan mesej ralat bagi setiap penolakan, dan setiap mesej biasa mempunyai cara pembetulan yang diketahui. Lihat ralat e-Invois LHDN yang biasa dan cara membetulkannya untuk senarai penuh.
Bagaimana e-Invois berfungsi bagi kedai dalam talian?
Kedai dalam talian menjual kepada ramai pembeli yang tidak pernah meminta e-Invois, dan segelintir yang memintanya. Secara praktikal, kedai memerlukan empat perkara:
- Cara untuk pelanggan meminta e-Invois dan memberikan butiran TIN dan nombor pengenalan mereka. LHDN menyatakan pembeli patut meminta dalam bulan pembelian.
- e-Invois individu bagi permintaan tersebut, dihantar daripada pesanan.
- e-Invois disatukan bulanan bagi semua jualan lain, dengan senarai pesanan disimpan sebagai rekod anda.
- Nota dan pembatalan bagi bayaran balik, pemulangan dan kesilapan.
Menaip semua ini ke dalam portal secara manual tidak praktikal sebaik sahaja pesanan melebihi beberapa sehari. Aplikasi kedai atau plugin mengeluarkan e-Invois daripada pesanan anda dan menjejak status pengesahan setiap satu. Senarai semak e-Invois untuk kedai dalam talian kami menerangkan persediaan mengikut urutan.
Kami membina integrasi e-Invois bagi platform kedai utama:
- Aplikasi e-Invois Shopify
- Plugin e-Invois WordPress / WooCommerce
- Sambungan (extension) e-Invois OpenCart
- Aplikasi e-Invois Shopline
Setiap satu merangkumi borang permintaan pelanggan, e-Invois disatukan bulanan, nota kredit, debit dan bayaran balik, serta persekitaran Staging dan Live yang berasingan.
Apakah penalti jika tidak mengeluarkan e-Invois?
Kegagalan mengeluarkan e-Invois ialah satu kesalahan di bawah Seksyen 120 Akta Cukai Pendapatan 1967. Penaltinya ialah denda RM200 hingga RM20,000, penjara sehingga enam bulan, atau kedua-duanya, bagi setiap kesalahan.
LHDN menyatakan ia tidak akan mengenakan penalti atas ketidakpatuhan dalam tempoh kelonggaran. Bagi perniagaan Fasa 4, tempoh itu tamat pada 31 Disember 2027. Anda masih dijangka mengeluarkan e-Invois dalam tempoh tersebut. Jadikan 2027 tahun untuk membetulkan masalah, bukan alasan untuk menunggu.
Terdapat juga kos praktikal. e-Invois yang disahkan ialah bukti perbelanjaan pelanggan B2B anda bagi tuntutan cukai mereka sendiri, jadi sesetengahnya akan lebih memilih pembekal yang boleh mengeluarkannya.
Senarai semak: cara bersedia untuk e-Invois
- Sahkan kedudukan anda. Semak perolehan anda berbanding ambang RM3 juta, termasuk syarikat dalam kumpulan, dan kenal pasti fasa anda.
- Log masuk ke MyInvois. Lengkapkan profil pembayar cukai dan profil pengguna melalui MyTax, dan tambah akauntan anda sebagai perantara.
- Semak butiran anda sendiri. Pastikan TIN, BRN, nombor SST dan kod MSIC anda sepadan dengan rekod LHDN.
- Pilih kaedah anda. Portal untuk beberapa e-Invois sebulan, aplikasi kedai untuk pesanan dalam talian, atau perisian yang menyokong MyInvois.
- Jana kelayakan API jika anda menggunakan aplikasi, satu pasangan masing-masing untuk Staging dan Live, dan catat tarikh tamat tempoh Client Secret dalam kalendar anda.
- Uji dalam sandbox. Jalankan senario sebenar dari awal hingga akhir: satu jualan, satu permintaan pelanggan, satu bayaran balik.
- Sediakan permintaan pelanggan. Tentukan cara pembeli meminta e-Invois dan memberikan TIN mereka.
- Petakan kod klasifikasi bagi produk dan perkhidmatan yang anda jual.
- Jadualkan e-Invois disatukan bulanan pada minggu pertama setiap bulan.
- Persetujui proses bayaran balik dengan pasukan anda: batalkan dalam tempoh 72 jam, atau keluarkan nota selepas itu.
Soalan lazim
Adakah e-Invois wajib bagi perniagaan kecil di Malaysia?
Tidak, jika perolehan atau hasil tahunan di bawah RM3 juta dan tiada pemegang saham korporat, syarikat induk, syarikat berkaitan atau rakan usaha sama yang mempunyai perolehan RM3 juta ke atas. Perniagaan yang sudah berada dalam mandat kekal di dalamnya, walaupun perolehan mereka menurun kemudian.
Adakah Portal MyInvois percuma?
Ya. LHDN menyediakannya secara percuma kepada setiap pembayar cukai melalui MyTax. Ia sesuai untuk beberapa e-Invois sebulan. Aplikasi kedai dan perisian perakaunan yang menghantar melalui API biasanya mengenakan yuran langganan.
Adakah saya perlu mengeluarkan e-Invois bagi setiap jualan?
Tidak. Hanya pembeli yang meminta memerlukan e-Invois individu, bersama transaksi yang diwajibkan oleh LHDN secara individu. Semua jualan lain dimasukkan ke dalam e-Invois disatukan bulanan anda, dan pembeli menerima resit biasa.
Bolehkah saya membatalkan e-Invois selepas LHDN mengesahkannya?
Ya, dalam tempoh 72 jam selepas pengesahan, dengan alasan. Selepas itu, keluarkan nota kredit, nota debit atau nota bayaran balik yang merujuk e-Invois asal.
Apakah yang berlaku selepas tempoh kelonggaran Fasa 4 tamat?
Mulai 1 Januari 2028, perniagaan Fasa 4 tidak lagi menikmati fleksibiliti tempoh kelonggaran. Transaksi yang memerlukan e-Invois individu mesti dikeluarkan e-Invois individu, dan penalti di bawah Seksyen 120 Akta Cukai Pendapatan 1967 terpakai.
Sediakan kedai anda untuk e-Invois
Jika anda berniaga di Shopify, WooCommerce, OpenCart atau Shopline, lihat integrasi e-Invois kami. Jika anda tidak pasti laluan mana yang sesuai untuk perniagaan anda, berbincang dengan pasukan kami.
Sumber: LHDN, e-Invoice Guideline (Version 4.8), e-Invoice Specific Guideline dan e-Invoice FAQ, serta MyInvois SDK, disemak pada Oktober 2026.